Simulation de prêt professionnel : 4 repères pour bâtir un échéancier adapté
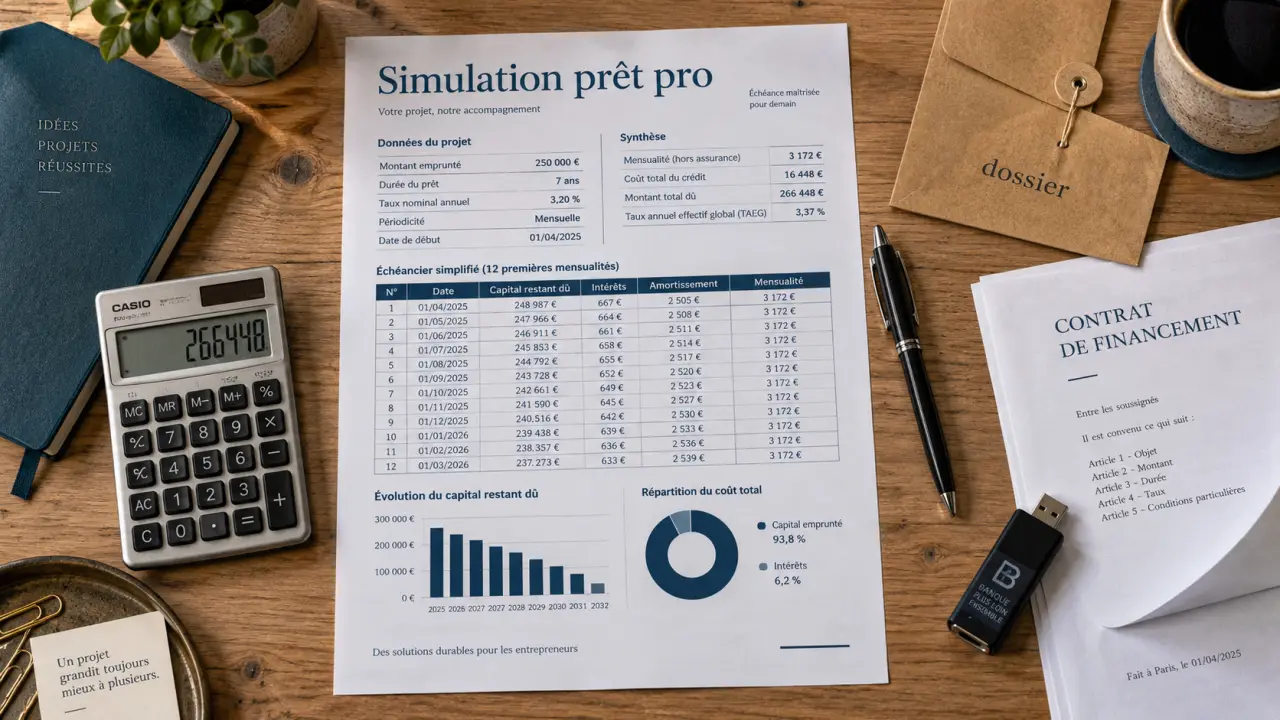
Une simulation de prêt professionnel permet d’estimer rapidement la compatibilité d’un financement avec votre activité. En renseignant quelques données, vous obtenez une mensualité indicative, un montant finançable ou une durée de remboursement adaptée à votre projet. C’est un premier repère avant de demander une proposition tarifaire ou de comparer plusieurs solutions.
Les 4 données à réunir avant votre simulation
Un simulateur de prêt professionnel repose sur quatre variables liées entre elles : le montant total du crédit, la mensualité, le taux d’intérêt et la durée. Vous ne devez pas toujours connaître les quatre. L’outil peut calculer la donnée manquante à partir des trois autres.
- Le montant à financer : matériel, véhicule, travaux, reprise, immobilier professionnel ou besoin de trésorerie.
- La mensualité envisagée : elle doit rester compatible avec les flux de trésorerie de l’entreprise, y compris pendant les périodes moins favorables.
- La durée souhaitée : elle fixe le rythme de remboursement et influence le coût total du crédit.
- Le taux d’intérêt : il permet d’affiner l’estimation des échéances et du coût du financement.
Ajoutez, lorsque le simulateur le prévoit, un éventuel différé de remboursement. Cette option décale le début des échéances selon les modalités retenues. Elle peut être utile lorsque l’investissement ne génère pas immédiatement de recettes, par exemple après l’achat d’un équipement ou lors d’un lancement d’activité.
Partir de votre contrainte réelle : mensualité, budget ou durée
La meilleure simulation n’est pas celle qui affiche le montant le plus élevé. C’est celle qui traduit votre priorité financière. Selon votre situation, vous pouvez donc aborder le calcul de plusieurs façons.
Calculer une mensualité supportable
Si vous connaissez le montant nécessaire à votre projet, renseignez ce montant, une durée et un taux d’intérêt estimé. Le calculateur indique alors la mensualité du prêt professionnel. Testez plusieurs durées : une période plus longue peut réduire l’échéance mensuelle, tandis qu’une durée plus courte accélère le remboursement. Ne vous limitez pas au montant mensuel. Vérifiez aussi l’équilibre général de votre budget professionnel.
Estimer le montant que votre projet peut financer
Vous pouvez partir d’une mensualité plafond, de la durée envisagée et d’un taux. La simulation calcule alors le montant total empruntable. Cette méthode convient lorsque votre capacité de remboursement est déjà définie, notamment si vous souhaitez préserver une marge pour les charges courantes ou un besoin en fonds de roulement.
La mensualité influence les autres paramètres du prêt. Si vous la réduisez, la durée tend souvent à s’allonger, sauf si vous diminuez le montant emprunté. Cette relation apparaît clairement dans une simulation. Pour un investissement rentable, rapprochez aussi le calendrier des échéances du rythme auquel l’équipement, les travaux ou l’activité produisent des revenus. Cet examen aide à préserver la stabilité de la trésorerie.
Lire le taux et l’échéancier au-delà du résultat affiché
Une simulation fournit une estimation, pas une offre définitive. Le taux d’intérêt peut être calculé à partir du montant, de la mensualité et de la durée, ou être renseigné pour mesurer son effet sur le crédit. Dans les deux cas, comparez les résultats avec des paramètres identiques : même montant, même durée et même différé éventuel. Sans cette base commune, une mensualité plus faible peut donner une impression trompeuse.
Le tableau d’amortissement, votre vue mois par mois
Le tableau d’amortissement détaille les mensualités pendant toute la durée du prêt. Il permet de suivre le calendrier de remboursement et de distinguer la part consacrée au capital de celle liée aux intérêts. Consultez-le avec attention si votre activité est saisonnière ou si une phase de démarrage est prévue. Vous verrez à quel moment les échéances commencent et comment elles s’intègrent à votre prévisionnel.
Vérifiez aussi les éléments inclus dans le coût global présenté. Une estimation de mensualité aide à prendre une première décision, mais une proposition tarifaire doit être étudiée avec ses conditions, les éventuels frais et les garanties demandées. Ces paramètres peuvent modifier l’intérêt réel d’une solution de crédit professionnel.
Comparer les solutions sans regarder seulement le taux
Après plusieurs simulations, comparez les offres sur une base claire. Une banque, un spécialiste du crédit professionnel ou une plateforme de financement participatif ne proposeront pas nécessairement le même montage ni le même niveau d’accompagnement. Le choix dépend du besoin financé, de votre profil et de la rapidité attendue.
| Point à comparer | Pourquoi c’est important |
|---|---|
| Montant et durée accordés | Ils doivent couvrir le projet sans fragiliser votre capacité de remboursement. |
| Mensualité et échéancier | Ils permettent d’évaluer l’impact concret du crédit sur la trésorerie. |
| Taux et coût total | Ils donnent une vision plus juste que la seule échéance mensuelle. |
| Différé et souplesse du montage | Ils peuvent mieux correspondre au démarrage ou au cycle d’exploitation. |
| Accompagnement | Un expert peut vérifier les hypothèses et clarifier les conditions de financement. |
Passer de la simulation à une demande de financement solide
Réalisez plusieurs scénarios : prudent, équilibré et ambitieux. Conservez les paramètres utilisés ainsi que le tableau d’amortissement correspondant. Vous pourrez ainsi expliquer précisément votre besoin de financement et le niveau de mensualité retenu lors d’un échange avec un conseiller ou un expert.
Préparez aussi les éléments qui donnent du sens au calcul : objectif de l’investissement, prévision de revenus, dépenses à couvrir, apport éventuel et calendrier du projet. La simulation de prêt professionnel devient alors une base de discussion concrète. Elle vous aide à sélectionner une solution adaptée et à obtenir une première proposition tarifaire.

- Simulation de prêt professionnel : 4 repères pour bâtir un échéancier adapté - 5 octobre 2026
- Crédit conso La Banque Postale : offres, fonctionnement et vigilance - 5 octobre 2026
- Rachat de crédit immobilier : quand est-ce vraiment rentable ? - 3 octobre 2026